學費繳不出來,怎麼辦?提供學生和他父母,貸款、免貸款的12種方案

目錄
2026政府就學貸款新制

2026年,最新政策性「就學貸款」全攻略!

2026年教育部對於《高級中等以上學校學生就學貸款辦法》政策,有些微更動,於2026年8月1日起實施。

當家長們繳不出學費,需要『就學貸款』補助時,得先留意最新政策內容。

以下提供民國115年學年制『就學貸款』的最新條規:

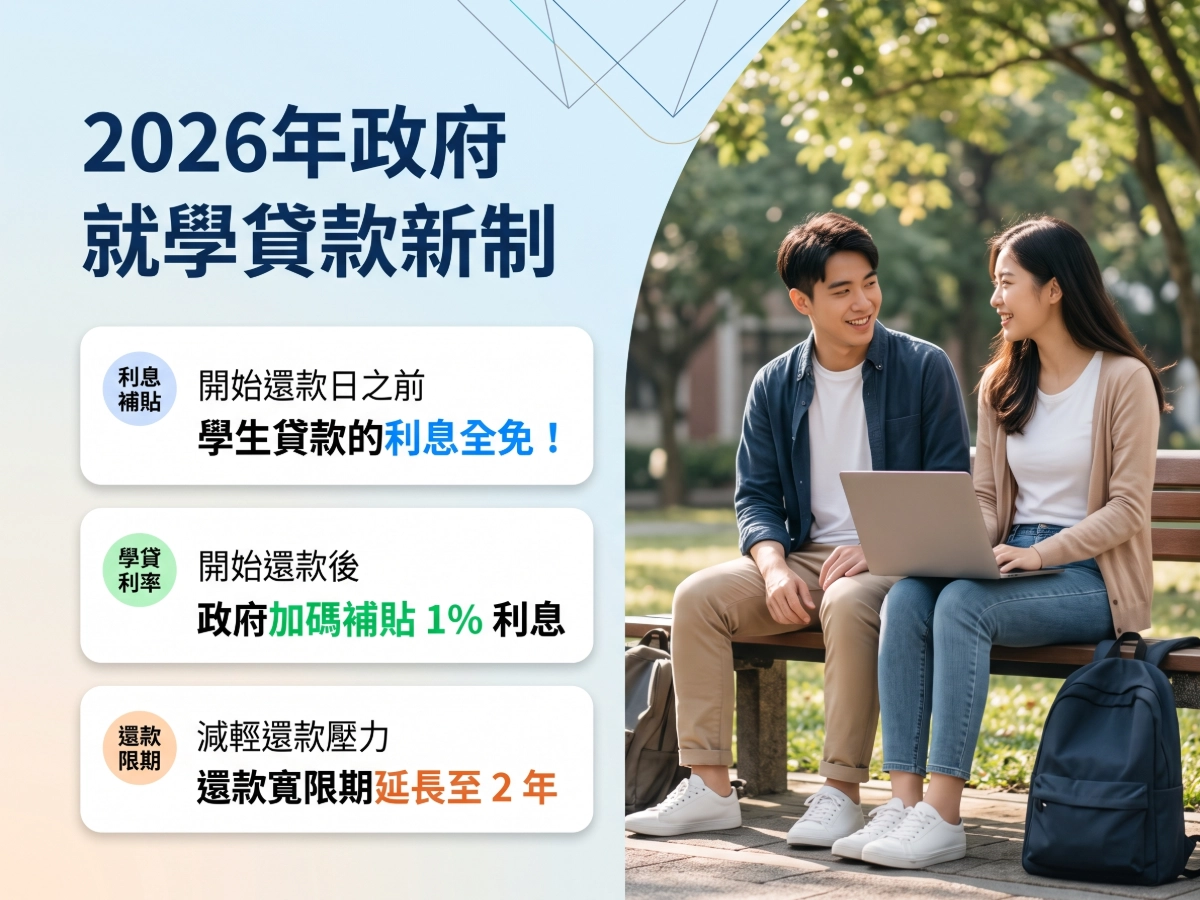
政府就學貸款新制

利息補貼

開始還款日之前,學生貸款的利息全免!

就學期間和寬限期間,貸款利息由政府全額補貼。

家長們不用擔心,以就學貸款繳學費,當時還要支付利息。

只要符合就學貸款申請資格,皆享有『利息全額補貼』,不受限家庭收入門檻。

學貸利率

開始還款後,2026年學貸新制,政府加碼補貼1%利息。

就學貸款年利率,只要0.775%。

讓沒錢繳學費的家長們,一點點償還學貸本金加利息,不會造成太大的還款壓力。

還款寬限期

就學貸款新制,將還款寬限期延長至2年。

從學生離校後,包含畢業、休學、退學、結束實習,開始學貸寬限期2年。

寬限期間,暫時不用償還貸款本金和利息,該期間利息,同樣由政府全額補貼。

民國114年(西元2025年)7月後,開始進入寬限期的學貸借款人,同樣適用延長2年的寬限期學貸新制度。

就學貸款申請資格

學生身分

  • 具有中華民國戶籍的國民身分。⭕
  • 領取全額公費的公費生,不得申請就學貸款。❌

就讀學校

  • 就讀中國民國內,經政府機關立案的公私立高中職、專科、大學或其他符合規定的學校。
  • 具有正式學籍,非短期就學者,並依學校規定辦理當學期申請。
  • 有固定修業年限之高級中等以上學校及進修學校。
  • 無固定修業年限之專科以上進修學院(校)。

學生家庭年所得

就學貸款是政府為了能讓每一位學齡孩子,能夠正常學習,並專心在課業上。

因此能夠申請就學貸款的學生,其所屬家庭需為中低收入戶,無法支付高額學費,政府才會給予資助貸款。

家庭年所得總額申貸資格說明
120 萬元以下無須其它條件,直接符合資格,在學期間免息。
120 萬元以上學生須至少有 1 名兄弟姊妹或子女為未成年,或已成年且就讀國內公私立學校具正式學籍者。
特殊情況經主管機關公告(如受重大災害影響)或學校審查認定確有貸款必要者。

申貸銀行

符合就學貸款資格者,每學期註冊繳學費截止日之前,至承辦銀行申請。

辦理本貸款之銀行(以下簡稱承貸銀行),包括臺灣銀行、臺北富邦商業銀行、高雄銀行,及其他經中央主管機關核可之銀行。

臺灣土地銀行有推出『留學生就學貸款』,提供給到國外念大學、碩士、博士的學子們,身代繳學費。

學貸可申報的費用項目

政策就學貸款,目的是為了幫助弱勢家庭,繳交孩子們的學費。

因此,就學貸款資金用途,具備嚴格申報規定,只能用在學生就學期間,所需相關費用。

包含:

  • 學雜費
  • 實習費
  • 書籍費
  • 住宿費
  • 生活費
  • 海外研修費
  • 學生團體保險費
  • 電腦及網路通訊使用費
立即諮詢京城當鋪按鈕
學生父母暫時學費繳不出來,該怎麼辦?可以不用貸款嗎?

學生父母暫時學費繳不出來,該怎麼辦?可以不用貸款嗎?

如果學生父母,臨時遇到經濟困難,一時繳不出孩子的學費。

或是,學生升學後,就讀私立高中高職、大學專科,一學期學費、住校費等,加起來可能有幾萬元。

學生父母的收入和存款,無法承擔支付全額學費,不一定得馬上申請貸款。

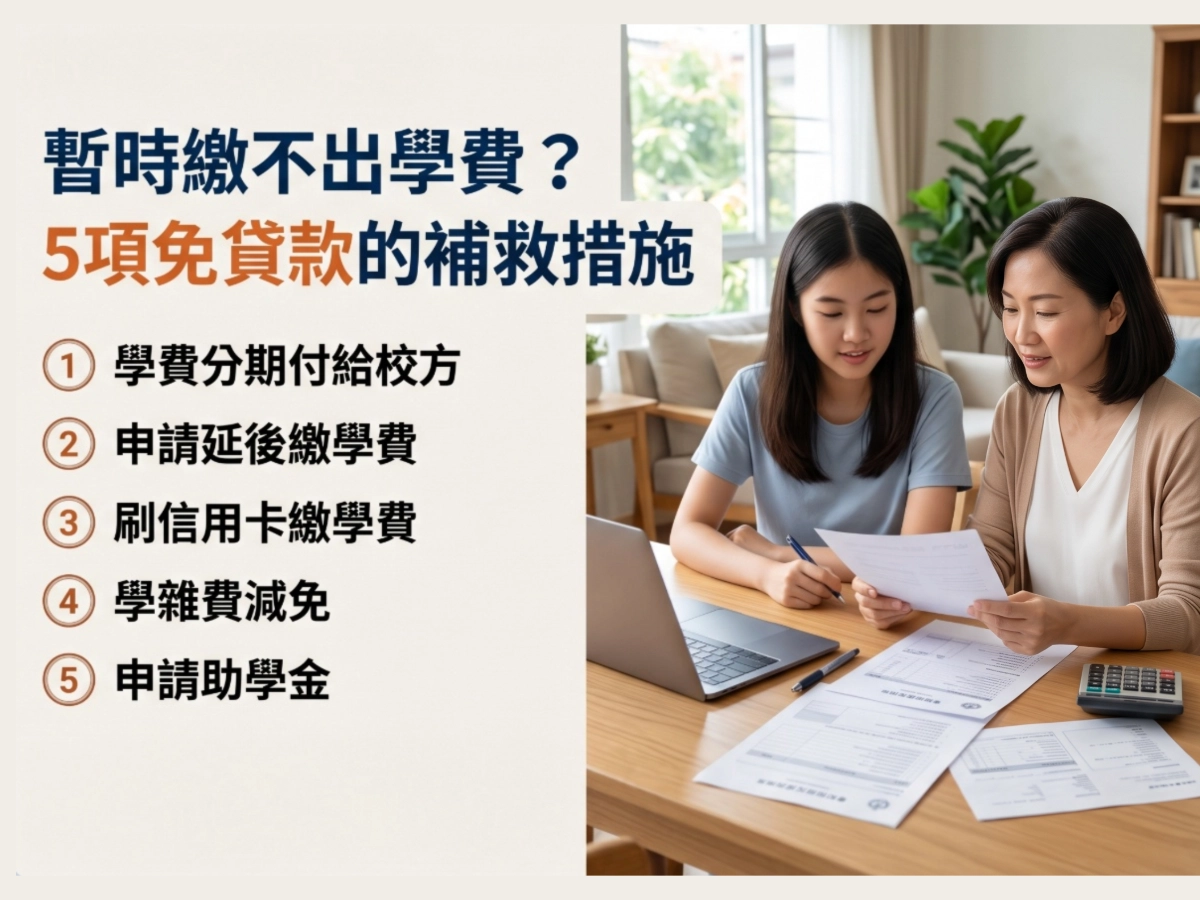
提供5項可以不用貸款,還能繳學費的補救措施:

學費分期付給校方

每間學校繳交學費的規定不同,有些得一次全額繳清,有些可分期付款。

家長們可先詢問,孩子就讀的學校,學費可否分期付款。

分期後,分攤掉高額學雜費,不用一次湊足費用,也不用找民間貸款。

申請延後繳學費

台灣部分大專院校,可申請學雜費延緩繳納。

當學生學生父母臨時有資金短缺狀況,無法按時在註冊期間內繳清學費,可向學校提出。

申請延緩繳學費,學校核准後,至繳款指定日再繳學費即可。

刷信用卡繳學費

有些信用卡,推出分期付款繳學費優惠。

達到規定的學費額度,可享分期零利率、分期低利率。

如果信用卡分期繳學費0%利率,比日後就學貸款年利率0.775%,還有其它貸款高利息,都省。學生父母只需分期還款學費本金,不用支付利息。

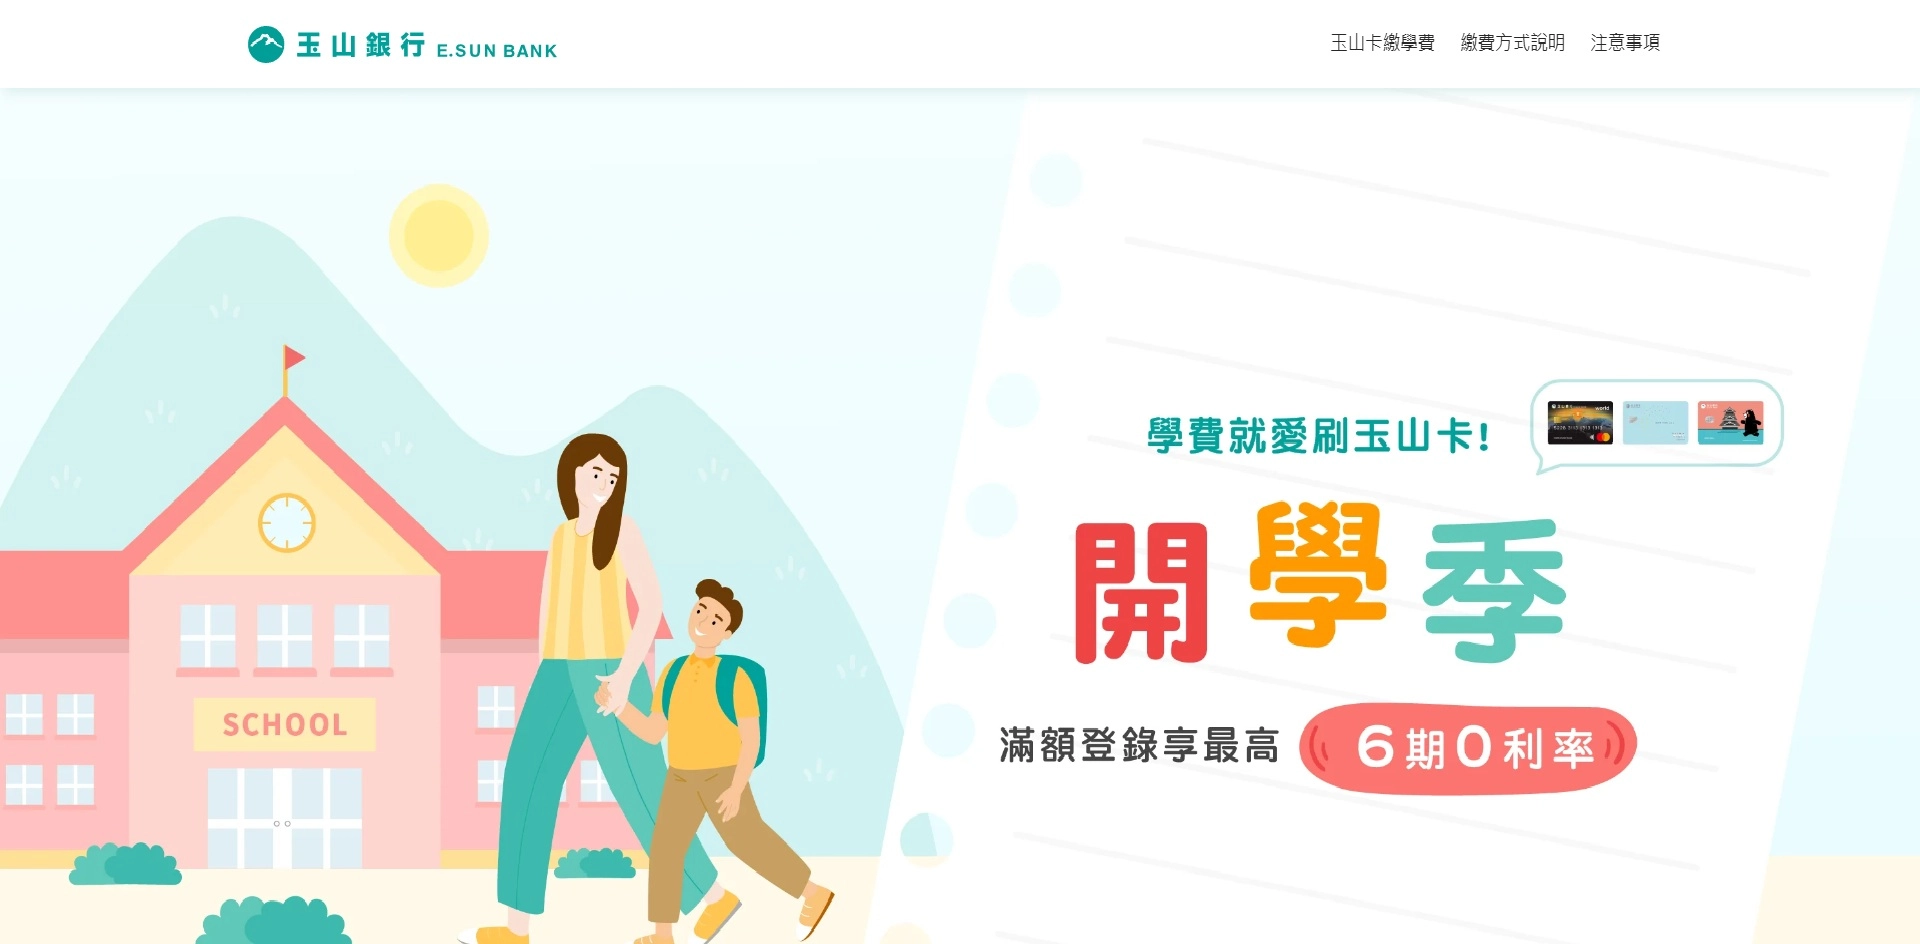
例如:安泰銀行、玉山銀行,都有刷信用卡繳學費,分6期零利率優惠。

玉山銀行 信用卡分期繳學費 零利率
刷玉山信用卡繳學費 專頁/玉山銀行

學雜費減免

學生父母籌不夠整筆學費,可先諮詢校方,學生有沒有符合『學雜費減免』資格。

由於公立和私立大專院校的學費差距太大,教育部針對私立大學專科的學生們,每年提供最高減免3.5萬元學雜費。

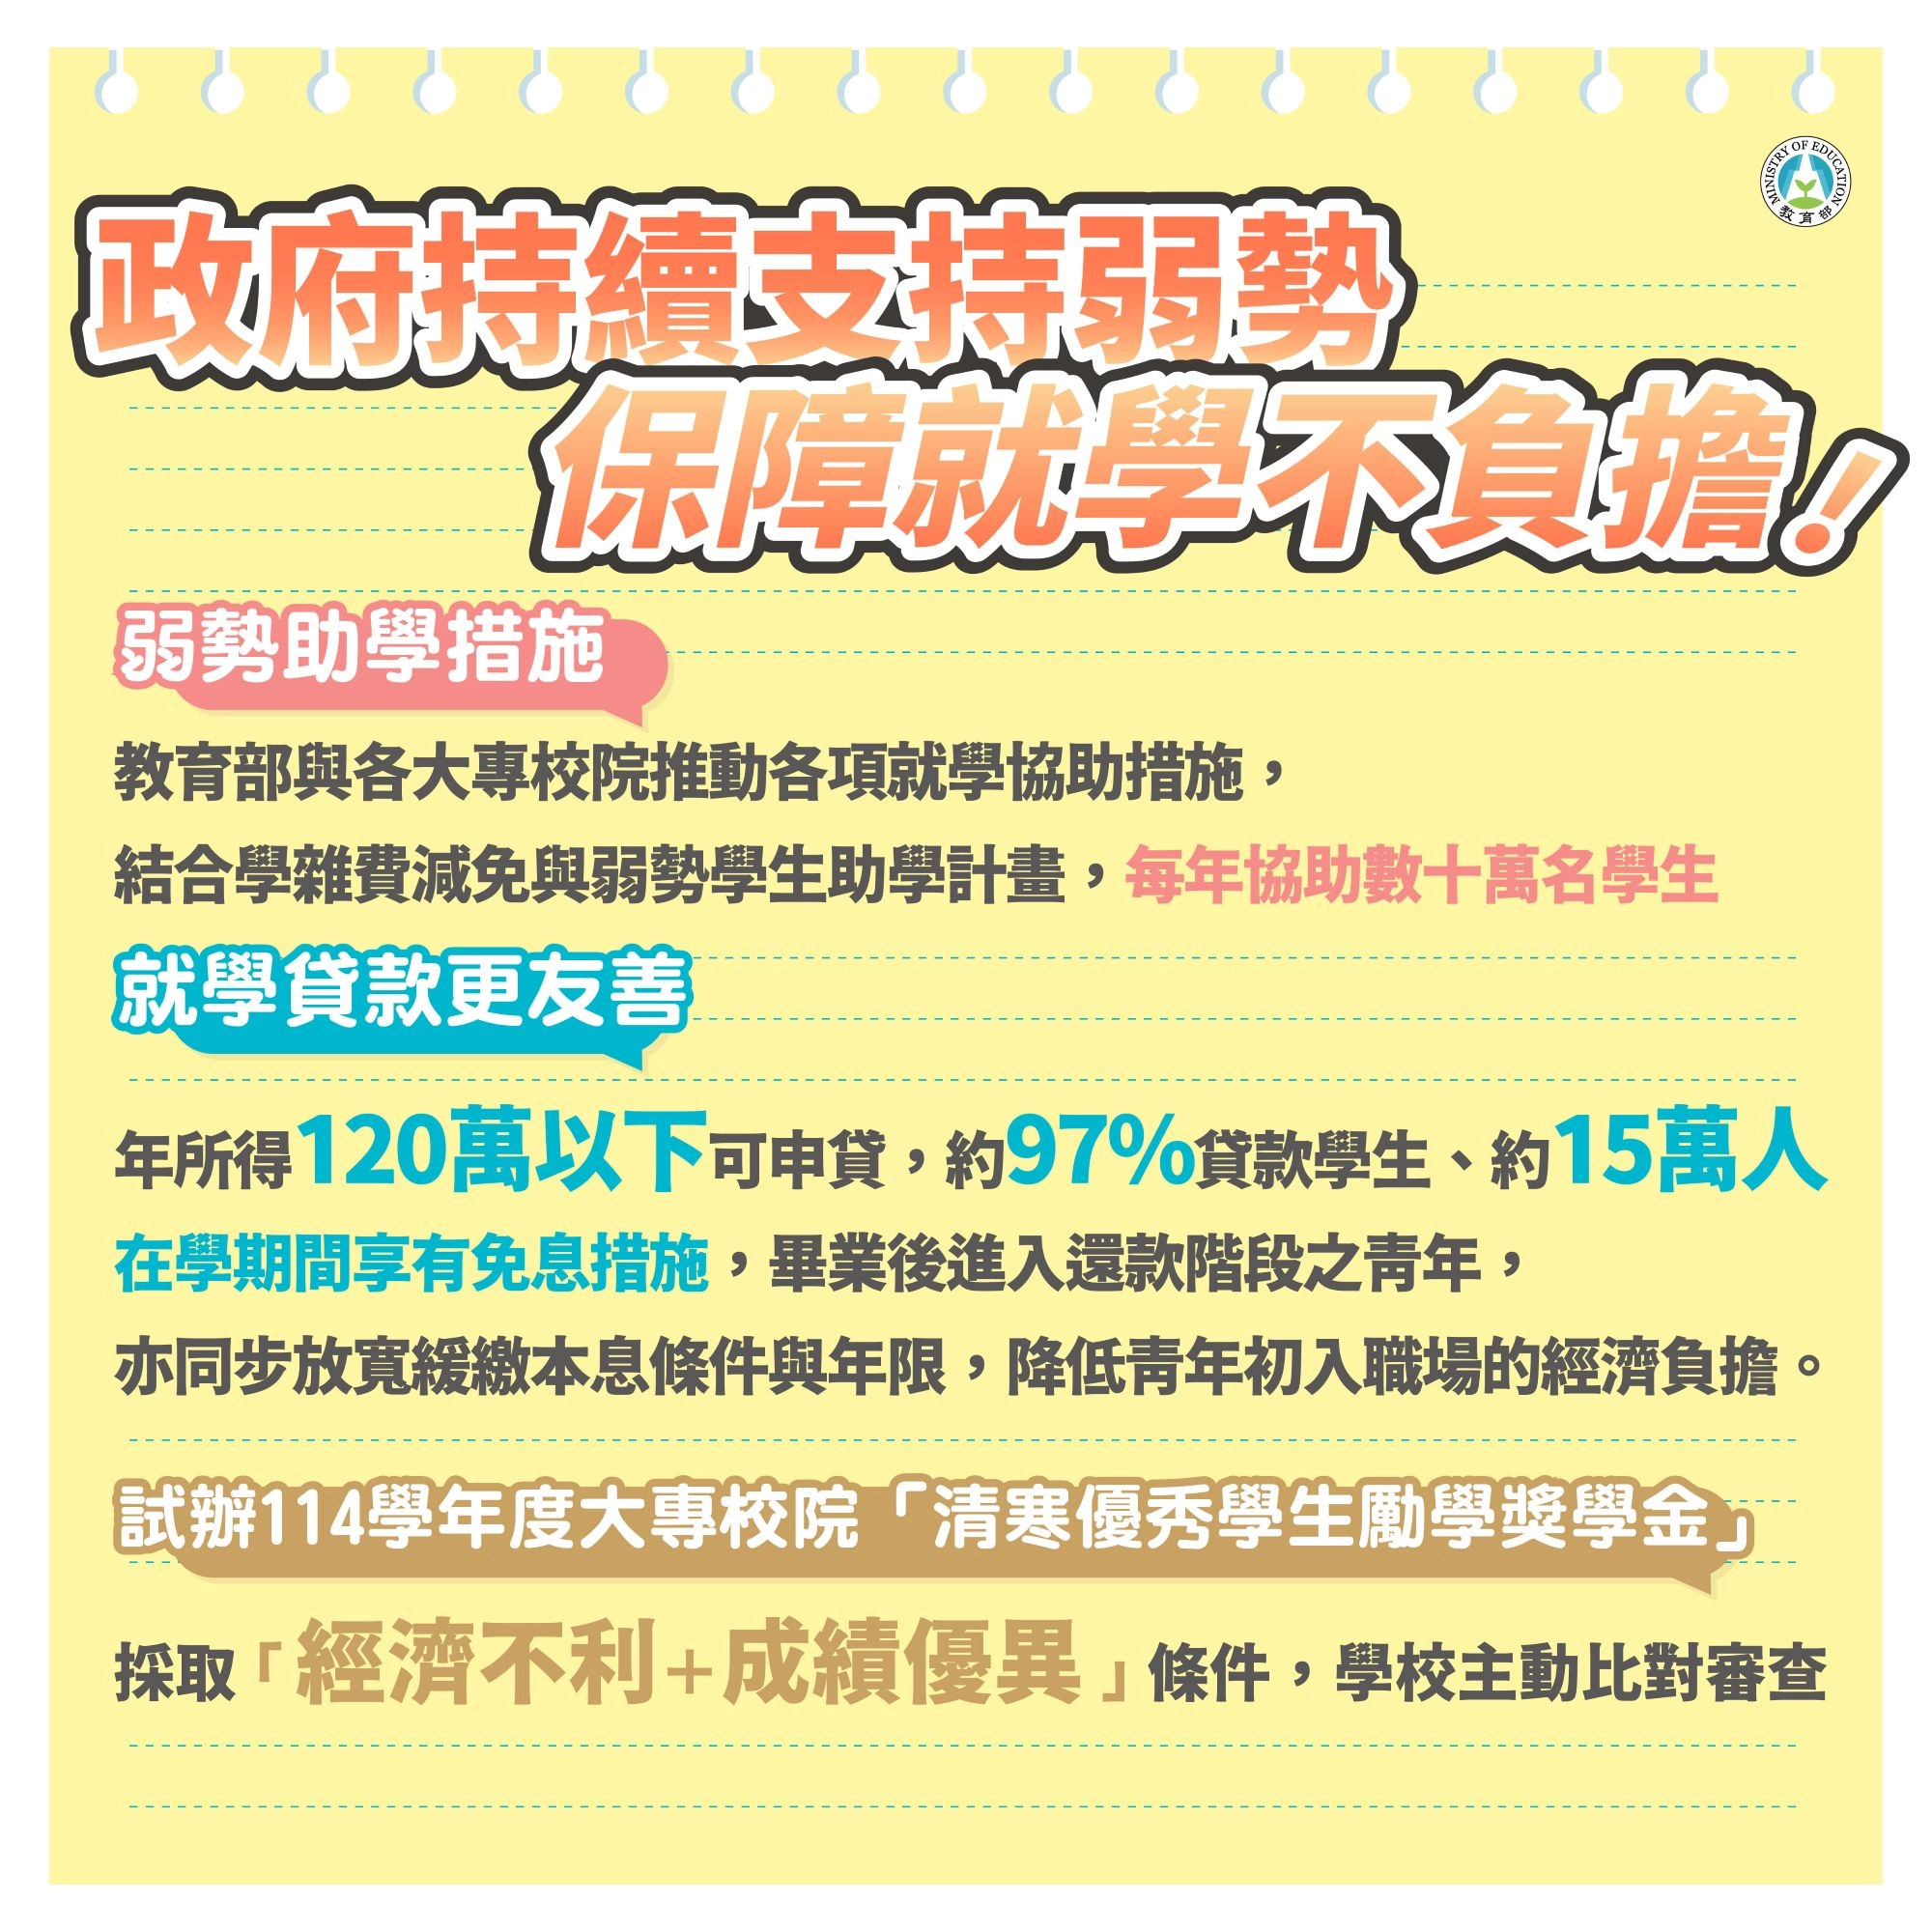
目前政府推動「學雜費減免與弱勢學生助學計畫」,資助那些繳不出學費的學子們,仍能如期進學校就讀。

學雜費減免 助學計畫
政府助學政策/教育部

申請助學金

當學生或家庭狀況符合,可向學校申請助學金。

詳細申請助學金資格和規定,依各學校公告為準。

符合申請助學金資格的學生身分,可能有:

  • 原住民
  • 農漁民就學子女
  • 新住民或其子女
  • 失業勞工在學子女
  • 中低收入戶的子女
  • 退休公務人員子女
  • 身心障礙者或其子女


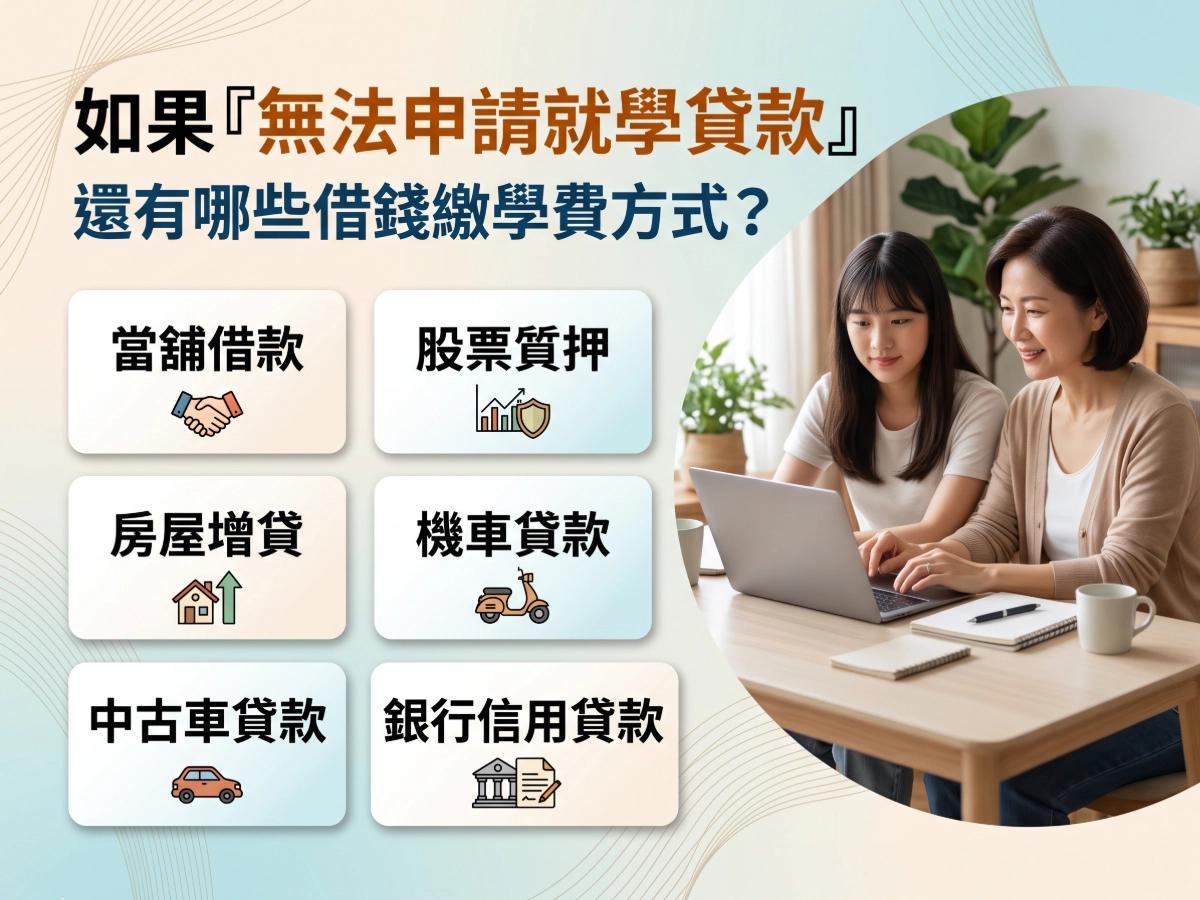
如果『無法申請就學貸款』,還有哪些借錢繳學費方式?

如果『無法申請就學貸款』,還有哪些借錢繳學費方式?

假使學生家庭年收入不低於120萬元,或是父母除了學校的學費,還得額外支付學生補習費。因為種種因素,不符合申請就學貸款資格,家長卻仍需要貸款繳各種學費。

現在台灣少子化,父母重點栽培子女,讓孩子們除了學校課業,還得另外補習各種課業,例如:補英文、補數學、上作文班,也為了培養孩子動靜皆宜,讓他們學習各種才藝,例如:學鋼琴等樂器、學游泳、學繪畫。

光一個孩子的學校學費,加上校外的補習費、才藝班費用,累積不少金額,可能達上萬。

父母一時繳不出各種學費,又不想讓孩子斷了學習,或缺少培養興趣和才能。

讓父母能夠有錢繳學費,以下提供一些辦法:

當舖借款

優勢:快速取得現金,幾乎是當日撥款!

如果家長臨時無法支出學費,找住家附近的當舖借錢,是最快速又方便的方式。

只要家中有黃金、珠寶、名牌包、名牌錶、私藏高檔酒,找出有價值的物品,都可以拿去當舖典當。

可參考京城當舖本網站,這篇〈當舖可以當什麼?〉,了解可典當的細項。

依照當舖鑑定師訂定可借額度,應該可以多一筆借款,繳交部分學費。

不過當舖抵押物品借款,只適合短期資金需求者。

如果是需要每個學期借錢繳學費,建議得尋求另外的貸款方式。

股票質押

優勢:股票持有者,無需另外尋其它擔保品貸款。

若學生或父母持有股票,不用急著賣股票籌學費,可選擇股票質押借款的方式。

股票質押是以股票作為擔保,以名下的股票向銀行、證券公司、民間金融機構,申請股票借款。

根據不同申請機構,對於股票維持率、可借額度有些差異。

通常是股票市值越高,可借到金額越多。

不過,股票價值隨台股波動而定,需要支付學費的當下,不一定能預期股票可借到多少錢。

房屋增貸

優勢:可貸額度大、還款期限長、利率相較其它貸款低。

家中父母名下有房屋,可利用房屋可貸空間,再次向原銀行申請增貸,或是可向其它銀行洽談『房屋轉增貸』。

因房貸額度比其他貸款方案高,只要過往按時還款,剩餘房貸可貸額度,應該足以全額支付大筆、多項學雜費、補習費。

而且房屋增貸利率也不高,還款期限長,繳完高額學費後,之後月付金也不會太高。

機車貸款

優勢:機車取得容易,申貸後也不用抵押機車。

如果父母或大學生自己,平日是透過騎機車通勤,可考慮申辦機車貸款。

目前沒有銀行承辦機車貸款,需要尋找線上機車貸款管道。

提醒線上借款網站過於繁雜,得仔細找尋合法融資公司,例如:中租、裕融、和潤等。

目前金管會納管幾十家融資租賃公司,確保它們合法合理提供金融服務。

詳細融資公司納管名單,可點選前方連結,或自行至金管會網站查詢。

找到合法機車貸款管道後,審核時間短,通常兩三天可拿到借款,用於繳學費。申貸後,也不用留下機車給對方,仍可日常騎機車通勤,不造成交通不便問題。

中古車貸款

優勢:利用持有汽車取得借款,也不影響日後開車交通問題。

一般小家庭,家中應該至少有一輛中古汽車。

只要車齡不是超過20年的老車,可藉著該輛中古車作為擔保品,申請汽車貸款。

中古車貸款的可貸額度,依照車子二手市價、車齡、車況,還有申請人的信用條件、職業收入,申辦金融機構評估給予的借款金額。

不用為了繳學費,讓孩子好好唸書,而忍痛變賣掉汽車,造成日後家裡交通不便。

現在多數汽車貸款方案,都不用抵押汽車,只要申請汽車動保設定,車主仍可繼續日常駕駛。

如果找當舖汽車借款,想自行預估可貸額度,可以上二手汽車網站查詢目前市價。

銀行信用貸款

優勢:職收、信用條件好的父母,可獲較佳額度和利率。

現在學生的父母幾乎都是雙薪家庭。

只要父母有穩定工作,持續有月收入,信用條件良好,都可向任何一家銀行申請信用貸款。

父母可先估算學費總額,試算信貸需要借多少錢。

建議找月薪較高一方申貸,因信貸可貸額度設有『平均月收入22倍』上限,月收入較高的爸爸或媽媽,可貸款的額度較多。

讓我們了解您的需求,專人與您主動聯繫,當天撥款一點也不難。

若有其他方案需求,或是指定聯繫時間等,我們將盡快安排並與您聯繫